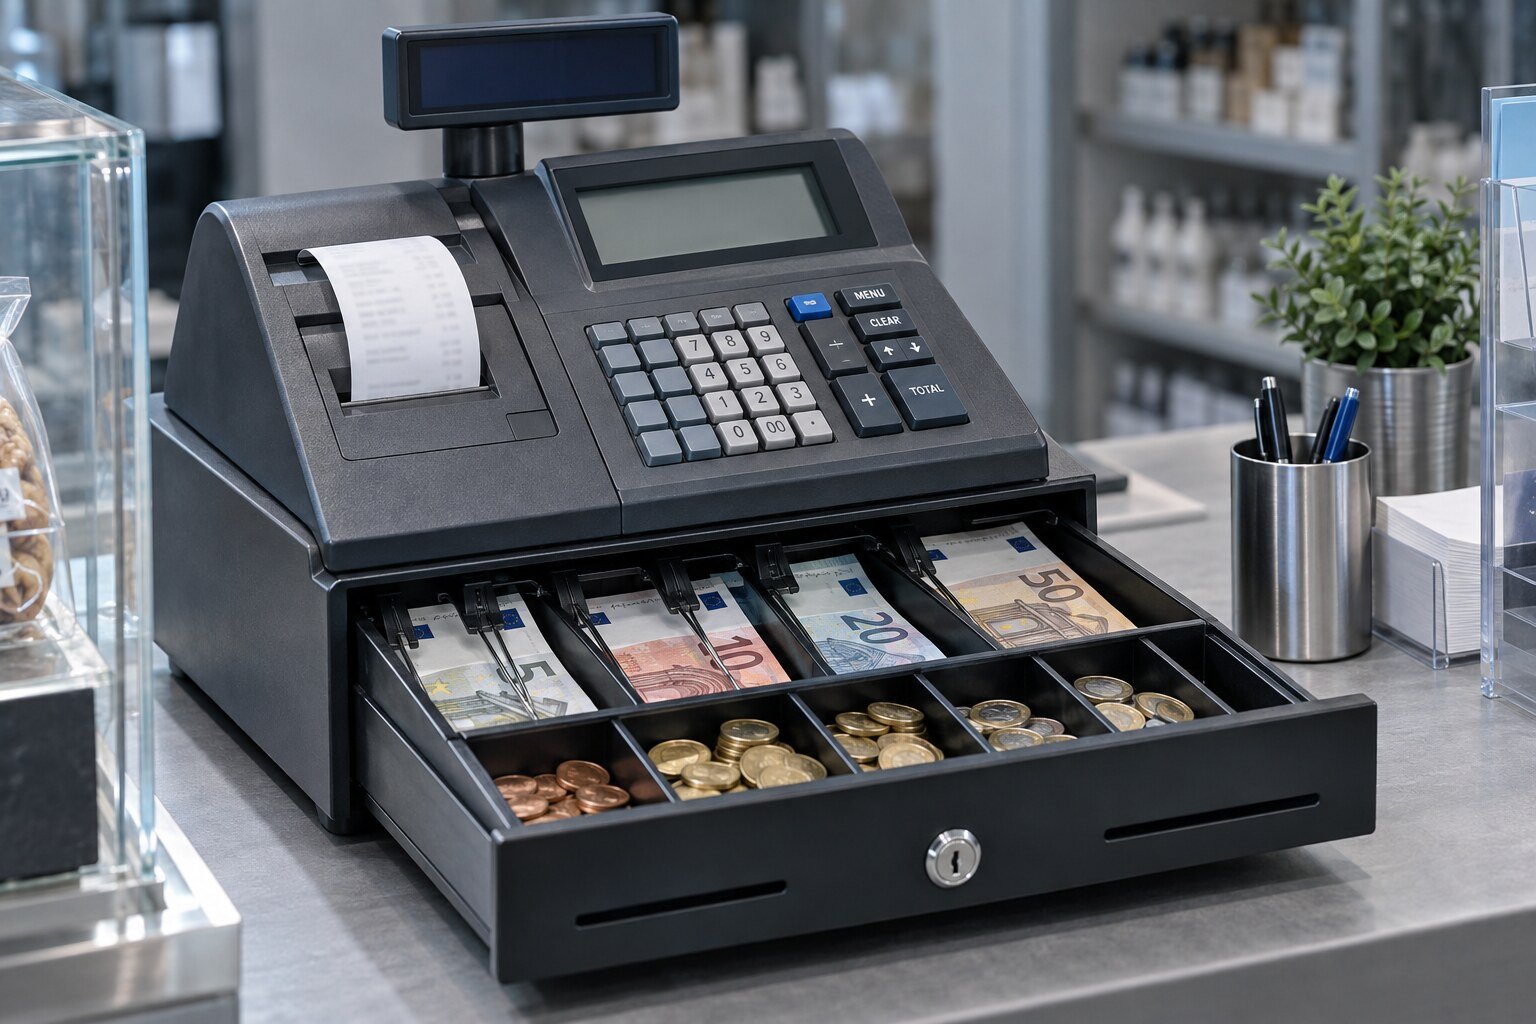
Касовият апарат не се сменя заради еврото. Преходът е решен с обновяване на фърмуера и с производствен параметър за валутата, който сервизната фирма превключва на три стъпки: лев с евро под него от 8 август 2025 г., евро с лев под него от 1 януари 2026 г. и само евро след края на двойното обозначаване на 8 август 2026 г. Фискалната памет остава същата, натрупаните обороти се превалутират автоматично със служебен бон. Това е редът по Наредба Н-18 след измененията в ДВ, бр. 42 от 2025 г., и по Закона за въвеждане на еврото в Република България.
Смяна на апарата е нужна само в един случай: ако за вашия модел производителят не е вписал в регистъра на БИМ версия на фърмуера с евро функционалност. Такъв апарат не може да отпечата сума в евро и курс в бона и трябва да се замени. По-долу: какво точно се промени в бона, какъв е графикът с дати, какво прави сервизът и какво остава задължение на собственика.
Какво се промени в касовия бон
Законът за въвеждане на еврото (чл. 20, ал. 1) изисква в периода на двойно обозначаване общата крайна сума в бона да се обявява в евро и в левове заедно с официалния курс. Наредба Н-18 превърна това в техническо изискване: по приложение № 1, раздел I, т. 16 фискалните устройства трябва да могат да посочват общата сума и в друга валута, като сумата в другата валута и обменният курс са реквизити на бона. Чл. 26, ал. 4а допуска същото и извън периода, стига курсът да е отпечатан.
Курсът е един и не се променя: 1,95583 лева за 1 евро, фиксиран с Регламент (ЕС) 2025/1409 на Съвета от 8 юли 2025 г., в сила от 1 януари 2026 г. Превалутирането става по чл. 12 и 13 от закона: сумата в левове се дели на пълния курс с пет знака след запетаята и резултатът се закръглява до цент по третия знак. Апаратът прави това сам, курсът в параметъра се програмира само от производителя, не от търговеца и не от сервиза (т. 16).
От 1 януари 2026 г. има и второ, по-дълбоко изменение: по чл. 20, ал. 2 от закона всяко лице, което е длъжно да издава фискален бон, регистрира и отчита продажбите в евро и центове. Тоест евро е основната валута във фискалната памет, в дневния отчет и в данните към НАП. Как апаратът праща данните и какво става при прекъсване е описано в статията за онлайн фискализацията.
Графикът на прехода
Наредбата свързва всяка дата с една стойност на производствения параметър по приложение № 1, раздел I, т. 17. Параметърът може да се движи само напред и еднократно.
| Дата | Какво се случва | Параметър | Основание |
|---|---|---|---|
| до 7 август 2025 г. | Търговци, производители и сервизи привеждат апаратите в съответствие | „0“ → „1“ | § 71, ал. 1 от Н-18 (ДВ, бр. 42 от 2025 г.) |
| 8 август 2025 г. | Начало на двойното обозначаване: бон в левове, под него евро и курс | „1“: лев основна, евро допълнителна | чл. 15, ал. 2 и чл. 20, ал. 1 ЗВЕ |
| 1 януари 2026 г. | Еврото е валутата на България. Бон в евро, под него левове и курс. Оборотите се превалутират | „2“: евро основна, лев допълнителна | чл. 4 и чл. 20, ал. 2 ЗВЕ; т. 19 и 20 от приложение № 1 |
| 1 до 31 януари 2026 г. | Двойно обращение: приемат се и левове, рестото се връща в евро | „2“ | чл. 24 и чл. 25, ал. 1 ЗВЕ |
| 8 август 2026 г. | Край на двойното обозначаване. Бонът може да е само в евро | „3“: само евро | чл. 15, ал. 2 ЗВЕ; т. 17 от приложение № 1 |
Изключение има за фискалните устройства, вградени в автомати на самообслужване (ФУВАС) и в обменни бюра: за тях срокът по § 71, ал. 3 е денят преди въвеждането на еврото, тоест 31 декември 2025 г., а параметърът минава директно от „0“ на „3“. Подробно за тези устройства в статията за касов апарат за вендинг машина. Двойното обозначаване не се прилага и за цената на таксиметровия апарат и за етикетите от електронна везна (чл. 15, ал. 3, т. 4 и 6 от закона).
Какво прави сервизът на всяка стъпка
Обновяването на фърмуера и смяната на параметъра са сервизни операции. По § 71, ал. 5 от Н-18 фърмуерът се обновява от производителя или вносителя, или от лице с разрешение за сервизно обслужване; по приложение № 1, раздел I, т. 21 параметърът се променя от производителя или от сервизната фирма, с която търговецът има договор за техническо обслужване и ремонт. Ако нямате действащ договор, първо трябва да го сключите; какво трябва да включва е описано в статията за сервизния договор.
- Обновяване на фърмуера. Производителят представя коригирана версия за изпитване в БИМ и получава допълнение към свидетелството за одобрен тип (§ 71, ал. 4). При апарати с отдалечен достъп производителят я качва дистанционно в 14-дневен срок след вписването в регистъра; при апарати без отдалечен достъп сервизът я инсталира на място (чл. 15, ал. 1, т. 16 и чл. 52, ал. 3). След обновяването апаратът праща съобщение към НАП, а търговецът отпечатва диагностичен бон с новата версия и го прикрепя в паспорта (чл. 18, ал. 1 и 1а).
- Превключване на параметъра. Преди всяка смяна апаратът автоматично генерира дневен финансов отчет с нулиране (т. 18). При всяка смяна се отпечатва служебен бон с извършеното действие и новата стойност (чл. 18, ал. 7).
- Превалутиране на оборотите при „1“ → „2“. Натрупаните сумарни обороти от продажби и сторно операции от въвеждането на фискалната памет в експлоатация се превалутират и апаратът извежда служебен бон с оборотите преди и след превалутирането (чл. 18, ал. 8 и т. 19), после прави нов дневен отчет с нулиране (т. 20). Двата бона се прикрепят в паспорта (чл. 18, ал. 9).
Фискалната памет не се демонтира и не се сменя. Списъкът на случаите за демонтаж в чл. 22, ал. 1 (препълване, смяна на собственика, дерегистрация, бракуване, повреда, грешка в блок) не включва прехода към евро. Кога паметта наистина се сменя е обяснено в статията за смяната на фискалната памет.
Кога апаратът наистина трябва да се смени
Фърмуерът с евро функционалност се одобрява от БИМ за всеки одобрен тип поотделно (§ 71, ал. 4). Ако за вашия модел няма вписана нова версия, апаратът не може да изпълни изискванията на т. 16 и 17 и трябва да се замени с одобрен модел. Това се проверява по модел и версия на фърмуера в сервиза, не по възраст на апарата. Датата на регистрацията и годината на покупка сами по себе си не са основание за смяна.
Какво остава задължение на собственика
Съветът на НАП към търговците (публикуван на nra.bg преди старта на двойното обозначаване) е един: да се свържат със сервизната фирма или с производителя на устройството, които да направят необходимите настройки. Наредбата добавя няколко конкретни задължения:
- Осигурете достъп до апарата за обновяване на фърмуера до последната вписана версия (чл. 18, ал. 6). Апарат, който стои изключен или е недостъпен за сервиза, не може да бъде обновен.
- Пазете боновете в паспорта: диагностичния бон след обновяване на фърмуера (чл. 18, ал. 1а) и служебните бонове за смяна на параметъра и за превалутирането на оборотите (чл. 18, ал. 9). При проверка те доказват кога и как е направен преходът.
- Проверете първия бон след всяка стъпка: основна валута, допълнителна валута и курс 1,95583 в бона. От 1 януари 2026 г. основната сума трябва да е в евро.
- Въведете цените на артикулите в евро. От 1 януари 2026 г. продажбите се регистрират в евро и центове (чл. 20, ал. 2 ЗВЕ), тоест програмираните в апарата артикули трябва да са с евро цени, превалутирани по чл. 12 и 13 от закона.
- Съхранявайте отчетите за 2025 г. в левове. По § 74 от Н-18 справките за минал период се изготвят във валутата, която е била официална през периода; период, който обхваща и лев, и евро, се разделя на две справки.
За неспазване на изискването за бон със стойност в левове и евро НАП обяви, че налага санкции от 9 октомври 2025 г.; по информацията на nra.bg за бизнеса размерът е от 25,56 до 102,26 € при първо нарушение. Другите санкции по Н-18 и ЗДДС са описани в статията за глобите по Наредба Н-18.
Проверка на апарата в Пловдив
СТЕЛАР е оторизиран сервиз за Datecs, Daisy и Tremol в Пловдив от 1999 г. Ако не сте сигурни на коя версия на фърмуера е апаратът ви и каква е стойността на параметъра, донесете паспорта и апарата на бул. Марица 95 или обадете се за проверка. Вижте и условията за сервиз и абонаментна поддръжка.
Често задавани въпроси
Трябва ли да купя нов касов апарат заради еврото?
По правило не. Наредба Н-18 (ДВ, бр. 42 от 2025 г.) решава прехода с нова версия на фърмуера и производствен параметър за валутата, които се задават от производителя или от сервизната фирма по договор. Фискалната памет не се сменя: натрупаните обороти се превалутират автоматично със служебен бон. Нов апарат е нужен само ако за вашия модел производителят не е вписал в регистъра на БИМ версия на фърмуера с евро функционалност.
Сменя ли се фискалната памет при преминаване към евро?
Не. Чл. 22, ал. 1 от Наредба Н-18 изброява случаите за демонтаж на фискалната памет (препълване, смяна на собственика, дерегистрация, бракуване, повреда, грешка в блок) и преходът към евро не е сред тях. При превключване на параметъра от лев към евро апаратът разпечатва служебен бон с оборотите преди и след превалутирането и прави дневен отчет с нулиране (приложение № 1, раздел I, т. 19 и 20).
Кой сменя настройката за валута на касовия апарат?
Само производителят или вносителят на апарата, или сервизната фирма, с която имате договор за техническо обслужване (приложение № 1, раздел I, т. 21 от Н-18). Собственикът не може да смени параметъра сам, а обменният курс в параметъра се програмира само от производителя. Вашето задължение е да осигурите достъп до апарата за обновяването (чл. 18, ал. 6) и да приложите отпечатаните служебни бонове в паспорта (чл. 18, ал. 9).
Докога касовият бон трябва да показва и левове?
До 8 август 2026 г. Периодът на двойно обозначаване по чл. 15, ал. 2 от Закона за въвеждане на еврото започна на 8 август 2025 г. и приключи на 8 август 2026 г. В него крайната сума в бона се обявява в евро и в левове заедно с курса 1,95583 (чл. 20, ал. 1). След тази дата задължението отпада; наредбата предвижда стойност „3“ на параметъра, при която бонът е само в евро.
В каква валута се отчитат продажбите от 1 януари 2026 г.?
В евро и центове. По чл. 20, ал. 2 от Закона за въвеждане на еврото всяко лице, което е длъжно да издава фискален бон, от датата на въвеждане на еврото регистрира и отчита плащанията в евро. Курсът е неотменимо фиксиран на 1,95583 лева за 1 евро с Регламент (ЕС) 2025/1409 на Съвета, в сила от 1 януари 2026 г.
Статията има информативен характер и не представлява правен съвет. Източници: Закон за въвеждане на еврото в Република България (чл. 4, 5, 12, 13, 15, 16, 20, 24, 25, § 3 от ПЗР), Наредба Н-18 (чл. 15, 18, 22, 26, 52, § 71 и § 74 от ПЗР към ДВ, бр. 42 от 2025 г., приложение № 1, раздел I, т. 16 до 21) в редакциите на lex.bg, Регламент (ЕС) 2025/1409 на Съвета от 8 юли 2025 г. (Официален вестник на ЕС) и страниците на НАП за еврото (nra.bg), проверени на 15 септември 2026 г.